Startseite » Warenautomaten Vergleich » Wissen rund um Warenautomaten » Lohnt sich ein Verkaufsautomat, Umsatz, Kosten und Ertrag realistisch rechnen
Der Umsatz eines Verkaufsautomaten liegt im deutschen Durchschnitt rechnerisch bei rund 7.400 Euro im Jahr, also gut 600 Euro im Monat je Gerät, wenn man die Branchenschätzung des BDV für 2024 auf alle Automaten verteilt. Ob sich ein Gerät für Sie lohnt, hängt aber weniger vom Durchschnitt ab als von drei Werten an Ihrem Standort, der Zahl der Verkäufe am Tag, dem durchschnittlichen Bon und der Marge nach Wareneinsatz. Davon gehen Gerätekosten, Strom, Zahlungsgebühren und Ihre Arbeitszeit ab. Dieser Ratgeber zeigt den Rechenweg Schritt für Schritt und rechnet drei typische Betriebe durch.
Nach Schätzungen des Bundesverbandes der Deutschen Vending-Automatenwirtschaft, die der Wissenschaftliche Dienst des Bundestages 2026 zitiert, wurden 2024 aus rund 621.000 Getränke- und Verpflegungsautomaten täglich rund 12 Millionen Snacks und Getränke bezogen, bei einem Branchenumsatz von rund 4,62 Milliarden Euro. Geteilt durch die Zahl der Geräte ergibt das rechnerisch rund 7.400 Euro Umsatz im Jahr und rund 19 Verkäufe am Tag je Automat. Der durchschnittliche Preis je Produkt lag damit bei rund 1 Euro, weil Kaffee aus Heißgetränkeautomaten einen großen Teil ausmacht.
Diese Durchschnittswerte sind eine Orientierung, keine Prognose. Ein Snackautomat in einer Werkhalle mit drei Schichten verkauft ein Vielfaches dessen, was ein Gerät in einem kleinen Büro schafft. Ein Regionalautomat am Hof erzielt deutlich höhere Bons, verkauft aber weniger Stück. Entscheidend ist deshalb die Rechnung für Ihren konkreten Standort.
Bevor Sie Umsatz und Ertrag rechnen, brauchen Sie die festen Kosten. Die Werte stammen aus dem Marktkorridor öffentlich einsehbarer Preise gewerblicher Warenautomaten, Stand Oktober 2026, ohne Umsatzsteuer.
| Kostenblock | Wert | Hinweis |
|---|---|---|
| Kauf je Automat | 5.990 bis 11.954 Euro | Abschreibung laut BMF über 5 Jahre, Getränkeautomat 7 Jahre |
| Leasing oder Mietkauf je Automat | 245 bis 249 Euro im Monat | zwei bis drei Geräte 490 bis 747 Euro |
| Strom je Gerät | 243 bis 522 Euro im Jahr | Kühlung und Außenaufstellung am oberen Rand |
| Zahlungsgebühren | prozentual je Kartenzahlung | je nach Anbieter des Bezahlsystems |
| Wartung, Versicherung, Telemetrie | je nach Vertrag | bei Miete teilweise enthalten |
| Ware | Wareneinsatz je Verkauf | größter variabler Kostenblock |
Mehr zu den Gerätekosten zeigt der Ratgeber was ein Verkaufsautomat kostet. Welche Variante der Beschaffung zu Ihnen passt, klärt der Ratgeber Verkaufsautomat kaufen oder mieten.
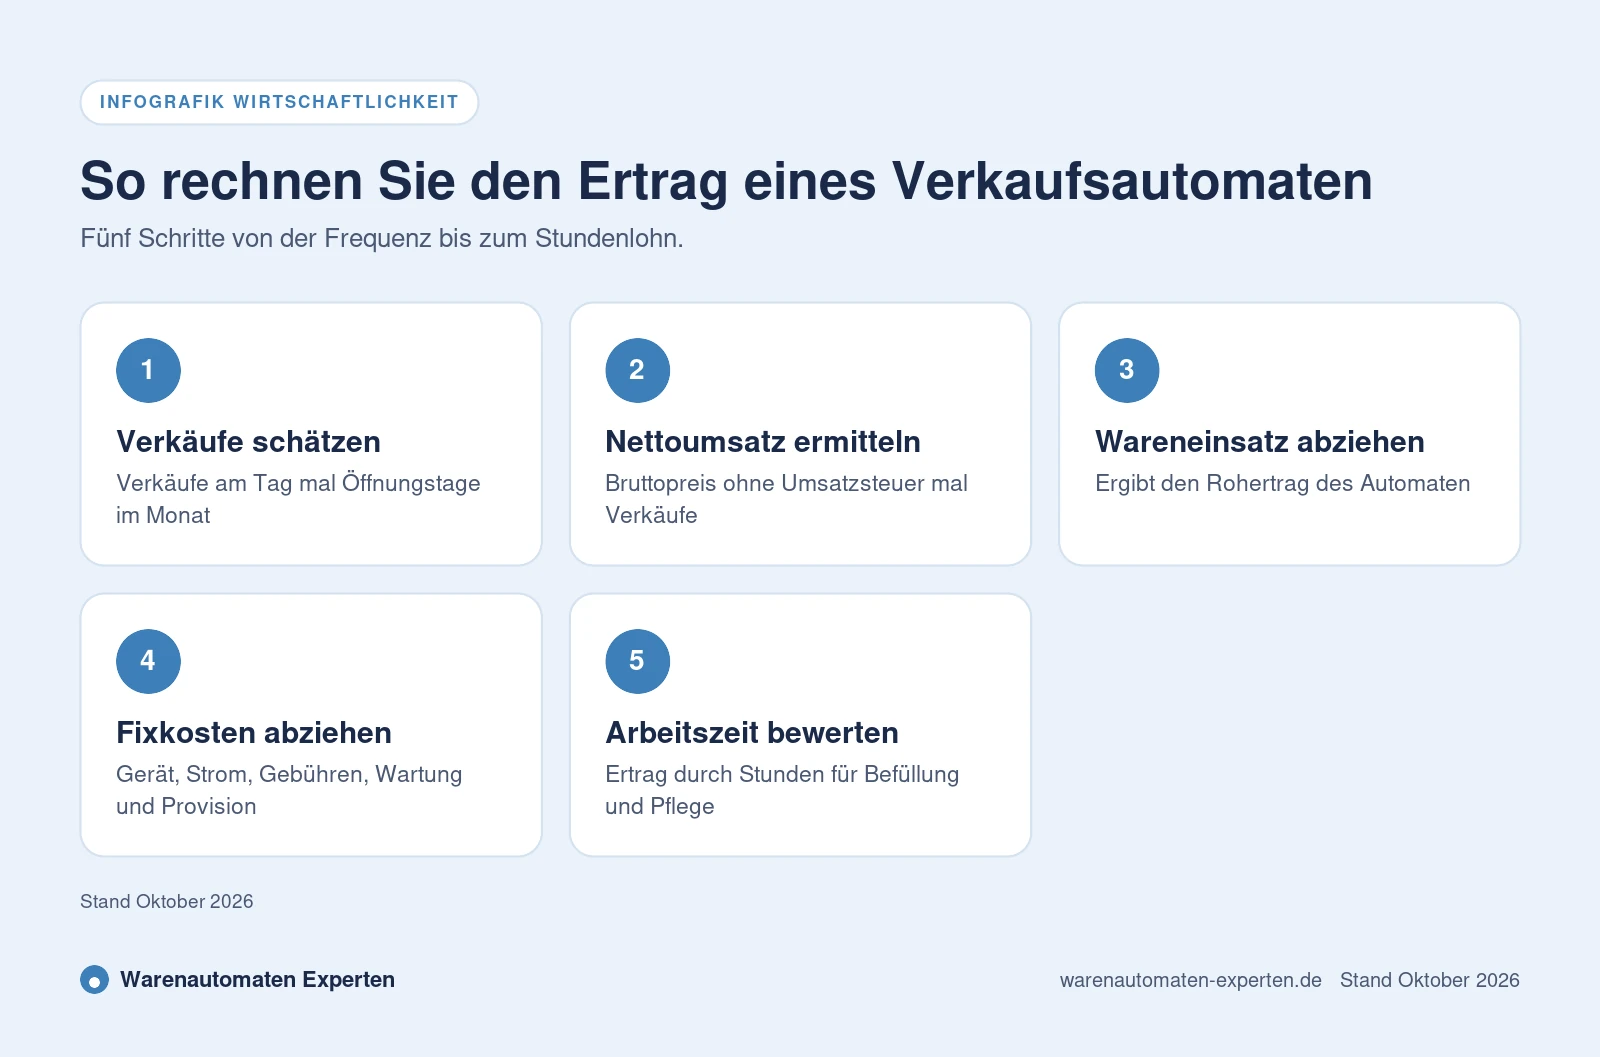
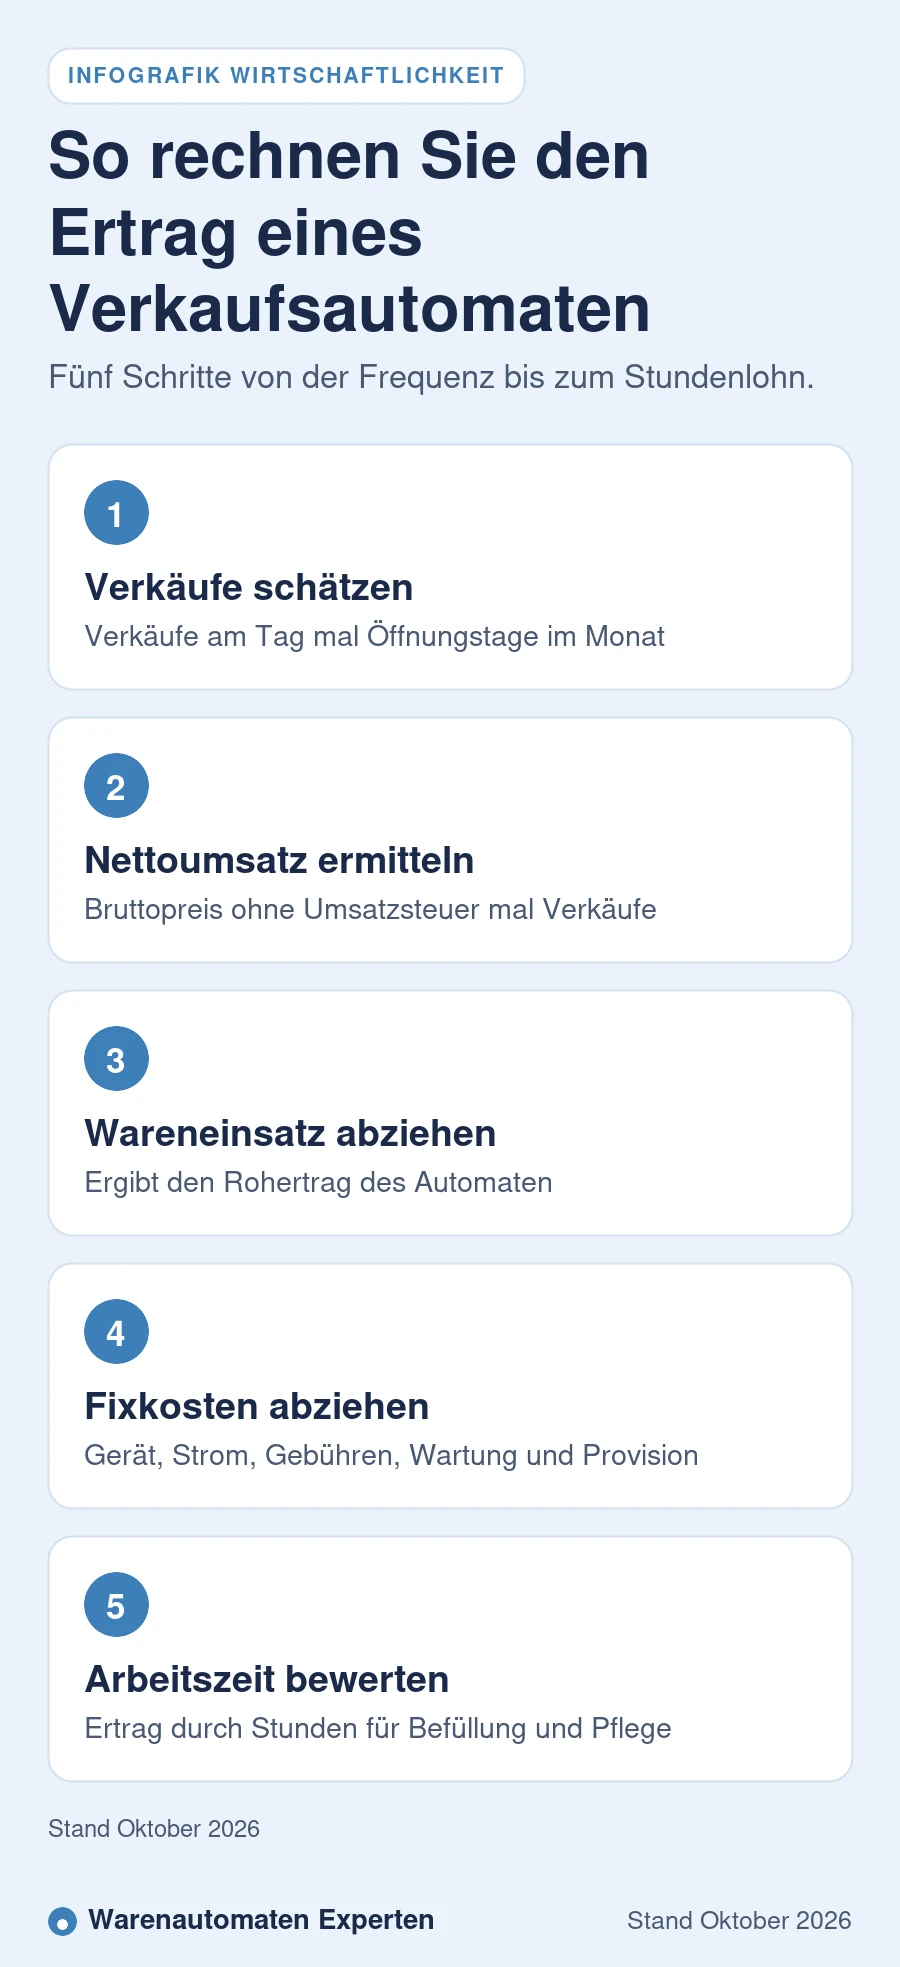
Jede Wirtschaftlichkeitsrechnung folgt denselben Schritten. Rechnen Sie mit Nettowerten, denn die Umsatzsteuer führen Sie an das Finanzamt ab.
Für die Mindestmenge gilt eine einfache Faustformel. Teilen Sie die monatlichen Fixkosten durch den Rohertrag je Verkauf. Bei 300 Euro Fixkosten und 75 Cent Rohertrag sind das 400 Verkäufe im Monat, an 21 Arbeitstagen also rund 19 Verkäufe am Tag, bevor der erste Euro für Ihre Arbeitszeit übrig bleibt.
Ein Büro mit rund 80 Mitarbeitenden least einen Snackautomaten und befüllt ihn selbst. Die folgenden Werte sind Annahmen zur Veranschaulichung, keine Marktwerte.
| Position | Annahme | Betrag im Monat |
|---|---|---|
| Verkäufe | 25 am Arbeitstag, 21 Arbeitstage | 525 Verkäufe |
| Umsatz brutto | 1,80 Euro je Verkauf | 945 Euro |
| Umsatz netto | überwiegend 7 Prozent Umsatzsteuer | rund 883 Euro |
| Wareneinsatz | 50 Prozent vom Nettoumsatz | minus 442 Euro |
| Leasing | Marktkorridor | minus 247 Euro |
| Strom, Zahlungsgebühren, Versicherung | geschätzt | minus 60 Euro |
| Ertrag vor Arbeitszeit | rund 134 Euro |
Bei etwa zwei Stunden Aufwand pro Woche bleiben rund 15 Euro je Stunde. Der Snackautomat trägt sich also, wird aber erst mit mehr Verkäufen oder einem gekauften, bereits abgeschriebenen Gerät richtig rentabel. Für viele Büros ist deshalb ein Aufsteller im Betreibermodell die bessere Wahl. Wie Sie Sortiment und Befüllung optimieren, zeigt der Ratgeber Snackautomat befüllen.
Ein Produktionsbetrieb mit drei Schichten kauft einen Kaltgetränkeautomaten für 8.000 Euro netto und verkauft Wasser, Softdrinks und Energydrinks. Auch hier handelt es sich um angenommene Werte.
| Position | Annahme | Betrag im Monat |
|---|---|---|
| Verkäufe | 60 am Tag, 22 Tage | 1.320 Verkäufe |
| Umsatz brutto | 1,50 Euro je Verkauf | 1.980 Euro |
| Umsatz netto | 19 Prozent Umsatzsteuer | rund 1.664 Euro |
| Wareneinsatz | 45 Prozent vom Nettoumsatz | minus 749 Euro |
| Abschreibung | 8.000 Euro über 7 Jahre | minus 95 Euro |
| Strom, Zahlungsgebühren, Wartung | geschätzt | minus 110 Euro |
| Ertrag vor Arbeitszeit | rund 710 Euro |
Bei rund vier Stunden Aufwand pro Woche ist der Getränkeautomat klar wirtschaftlich. Der Unterschied zum Büro liegt fast nur in der Frequenz. Gekühlte Getränke unterliegen dabei dem vollen Umsatzsteuersatz, Milch und viele Lebensmittel dem ermäßigten. Lassen Sie die Zuordnung Ihres Sortiments von der Steuerberatung prüfen. Passende Geräte zeigt die Seite Getränkeautomat für Unternehmen.
Für Direktvermarkter rechnet die Fachzeitschrift top agrar mit Investitionen von rund 20.000 Euro für Automat, Überdachung, Strom- und Datenanschluss, Fundament und Pflaster. Für Befüllung, Kasse, Reinigung und Wartung kalkuliert sie rund eine Stunde am Tag, bei breitem Sortiment mehr. Beim reinen Eierverkauf ergibt sich laut top agrar erst ab rund 120 Eiern am Tag ein knapp positiver Stundenlohn, bei 200 Eiern rund 10 Euro und bei 250 Eiern rund 16 Euro je Stunde.
Die Lehre daraus ist eindeutig. Ein Automat mit nur einem Produkt erreicht selten Bons über 10 Euro. Erst ein breites Sortiment aus Eiern, Milchprodukten, Wurst, Fleisch und Gemüse hebt den Einkauf je Kunde und macht den Automaten wirtschaftlich. Laut top agrar sollte das Einzugsgebiet rund 5.000 erreichbare Menschen umfassen. Mehr dazu im Ratgeber Automat für den Hofladen.
Mit dem Preisrechner ermitteln Sie in zwei Minuten die Gerätekosten für Ihren Standort und sehen, ab welcher Verkaufsmenge sich Ihr Automat trägt.
Wenn ein Aufsteller den Automaten betreibt, stellt sich die Frage nach dem Gewinn anders. Der Standortgeber trägt meist keine Gerätekosten, der Umsatz gehört dem Aufsteller. An Standorten mit hoher Frequenz zahlen Aufsteller teils eine Umsatzbeteiligung oder übernehmen den Strom. Ein Rechtsratgeber zum Automatenaufstellungsvertrag nennt als Beispiel 10 Prozent auf alle verkauften Produkte, feste Marktwerte gibt es nicht.
Für Büros und Kliniken liegt der Nutzen meist nicht im Ertrag, sondern in der Versorgung der Mitarbeitenden ohne eigenen Aufwand. Wer selbst Aufsteller werden möchte, findet den Einstieg im Ratgeber Automatenaufsteller werden.
Die Zahl der Menschen mit Zugang zum Automaten und ihre Pausenzeiten bestimmen den Umsatz mehr als jedes andere Merkmal.
Ohne Karte und Smartphone gehen Käufe verloren, weil viele Kunden kein Bargeld dabeihaben.
Ein auf den Standort abgestimmtes Sortiment mit gesunden Alternativen hebt Bon und Wiederkauf.
Sichtbar, gut beleuchtet und auf dem Weg zur Pause verkauft ein Automat deutlich mehr.
Leere Fächer kosten bares Geld. Telemetrie zeigt, welche Produkte gut laufen und wann nachgefüllt werden muss. So vermeiden Sie leere Spiralen und unnötige Fahrten.
Automatenumsätze sind umsatzsteuerpflichtig. Für die meisten Lebensmittel gilt der ermäßigte Satz von 7 Prozent, für Getränke wie Softdrinks, Säfte und Wasser der Regelsatz von 19 Prozent. Nach der Kassensicherungsverordnung müssen Waren- und Dienstleistungsautomaten derzeit keine zertifizierte technische Sicherheitseinrichtung haben. Jeder Verkauf muss laut Praxishilfe des Zentralverbands des Deutschen Handwerks trotzdem einzeln, vollständig und geordnet aufgezeichnet werden, ein Telemetriemodul erleichtert das.
Gekaufte Automaten schreiben Sie laut AfA-Tabelle des Bundesfinanzministeriums über 5 Jahre ab, Getränkeautomaten über 7 Jahre. Für bewegliche Wirtschaftsgüter, die zwischen Juli 2025 und Ende 2027 angeschafft werden, ist eine degressive Abschreibung von bis zu 30 Prozent möglich. Die genaue Gestaltung klären Sie bitte mit Ihrer Steuerberatung.
Wie Sie einen Automaten im Unternehmen sinnvoll platzieren und welche Absprachen mit der Belegschaft helfen, zeigt der Ratgeber Snackautomat in der Firma.
Rechnerisch setzt ein Automat in Deutschland im Schnitt rund 7.400 Euro im Jahr um, das ergibt sich aus der BDV-Schätzung von 4,62 Milliarden Euro Umsatz und rund 621.000 Geräten im Jahr 2024. An guten Standorten in Produktion oder Verkehr liegt der Umsatz deutlich höher, in kleinen Büros deutlich darunter. Maßgeblich ist die Zahl der Verkäufe am Tag.
Das hängt vor allem von der Frequenz ab. In unserem Rechenbeispiel mit 25 Verkäufen am Arbeitstag bleiben nach Ware, Leasing und Nebenkosten rund 134 Euro im Monat vor Arbeitszeit. Bei doppelter Frequenz steigt der Ertrag überproportional, weil die Fixkosten gleich bleiben.
Ein typischer Snackautomat mit eigener Befüllung erwirtschaftet je nach Standort zwischen wenigen und mehreren hundert Euro im Monat vor Arbeitszeit. Rechnen Sie mit Ihren eigenen Werten für Verkäufe, Bon und Wareneinsatz. Unser Rechenweg zeigt die einzelnen Schritte.
Als eigenes Gerät meist nicht, weil die Verkäufe zu niedrig sind, um Leasing oder Kauf zu tragen. Besser sind ein kleines Gerät, ein Aufsteller mit Zuschussmodell oder eine Gemeinschaftslösung mit Nachbarfirmen. Ab einigen Dutzend Mitarbeitenden ändert sich das Bild.
Ein Getränkeautomat in einem Produktionsbetrieb mit Schichtbetrieb kann leicht 50 und mehr Verkäufe am Tag erreichen. In unserem Rechenbeispiel ergibt das knapp 2.000 Euro Bruttoumsatz im Monat. Für Getränke gilt meist der Umsatzsteuersatz von 19 Prozent.
Teilen Sie die monatlichen Fixkosten durch den Rohertrag je Verkauf. Bei 300 Euro Fixkosten und 75 Cent Rohertrag sind rund 400 Verkäufe im Monat nötig, also etwa 19 an jedem Arbeitstag. Erst darüber verdienen Sie an Ihrer Arbeitszeit.
Nach der aktuellen Kassensicherungsverordnung sind Waren- und Dienstleistungsautomaten von der Pflicht zur zertifizierten technischen Sicherheitseinrichtung ausgenommen. Die Einzelaufzeichnung der Verkäufe bleibt aber Pflicht. Klären Sie Details mit Ihrer Steuerberatung.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Einstieg, Kosten und Standortsuche
Sortiment, Rhythmus und Hygiene
Gesunde Sortimente, die sich verkaufen
Bauarten, Ausstattung und Preise
 Preisrechner
Anbietervergleich